この記事でわかること
- 子どもへのお金の教育を、いつ・何から始めればいいか
- 高校で金融教育が必修になった今、家庭でできること(公的な背景)
- おこづかいを使った、いちばん身近な「お金の練習」のはじめ方
「子どもにお金のことを教えたほうがいいのはわかるけれど、何から始めればいいの?」「そもそも自分もちゃんと習っていないのに、教えられるかな…」——子育て中の方から、よくいただく声です。難しく考えてしまいますよね。その気持ち、とてもよくわかります。
でも、お金の教育は特別な知識がなくても、毎日の暮らしの中から始められます。肩の力を抜いて、いっしょに見ていきましょう。
まず確認したい、学校でも始まっている金融教育
2022年4月から、高校の家庭科などで金融教育が必修化されました。背景には、成人年齢が18歳に引き下げられ、高校生のうちから自分で契約できる場面が増えたことがあります。学校では「家計管理とライフプランニング」「お金の使い方・貯め方・増やし方」などが扱われます。
つまり、お金の学びはもう特別なことではなく、社会全体で「早めに身につけたい力」として位置づけられているのです。家庭での小さな経験は、その土台になります。
FPの視点:教えるより、「決めさせる」経験を
一般的な目安として、お金の教育は年齢に合わせて少しずつでかまいません。大切なのは、正しい知識を先に詰め込むことより、子ども自身が「使う・貯める・我慢する」を実際に経験することです。ご家庭によってやり方は変わりますが、まずは身近な場面から始めるのがおすすめです。
| 時期 | できる小さな一歩 | 身につく力 |
|---|---|---|
| 未就学〜低学年 | お店で自分でお金を払ってみる | お金は数に限りがあると知る |
| 小学生 | おこづかいの金額とルールを決める | 自分で配分し、少し我慢する力 |
| 中学生 | ほしいものを計画的に貯めてみる | 目標に向けてお金を貯める力 |
| 高校生 | 家計・契約・資産形成の基礎(家庭科で必修) | 社会に出る前の実践的な知識 |
モデルケース:おこづかいを「色分け」してみる
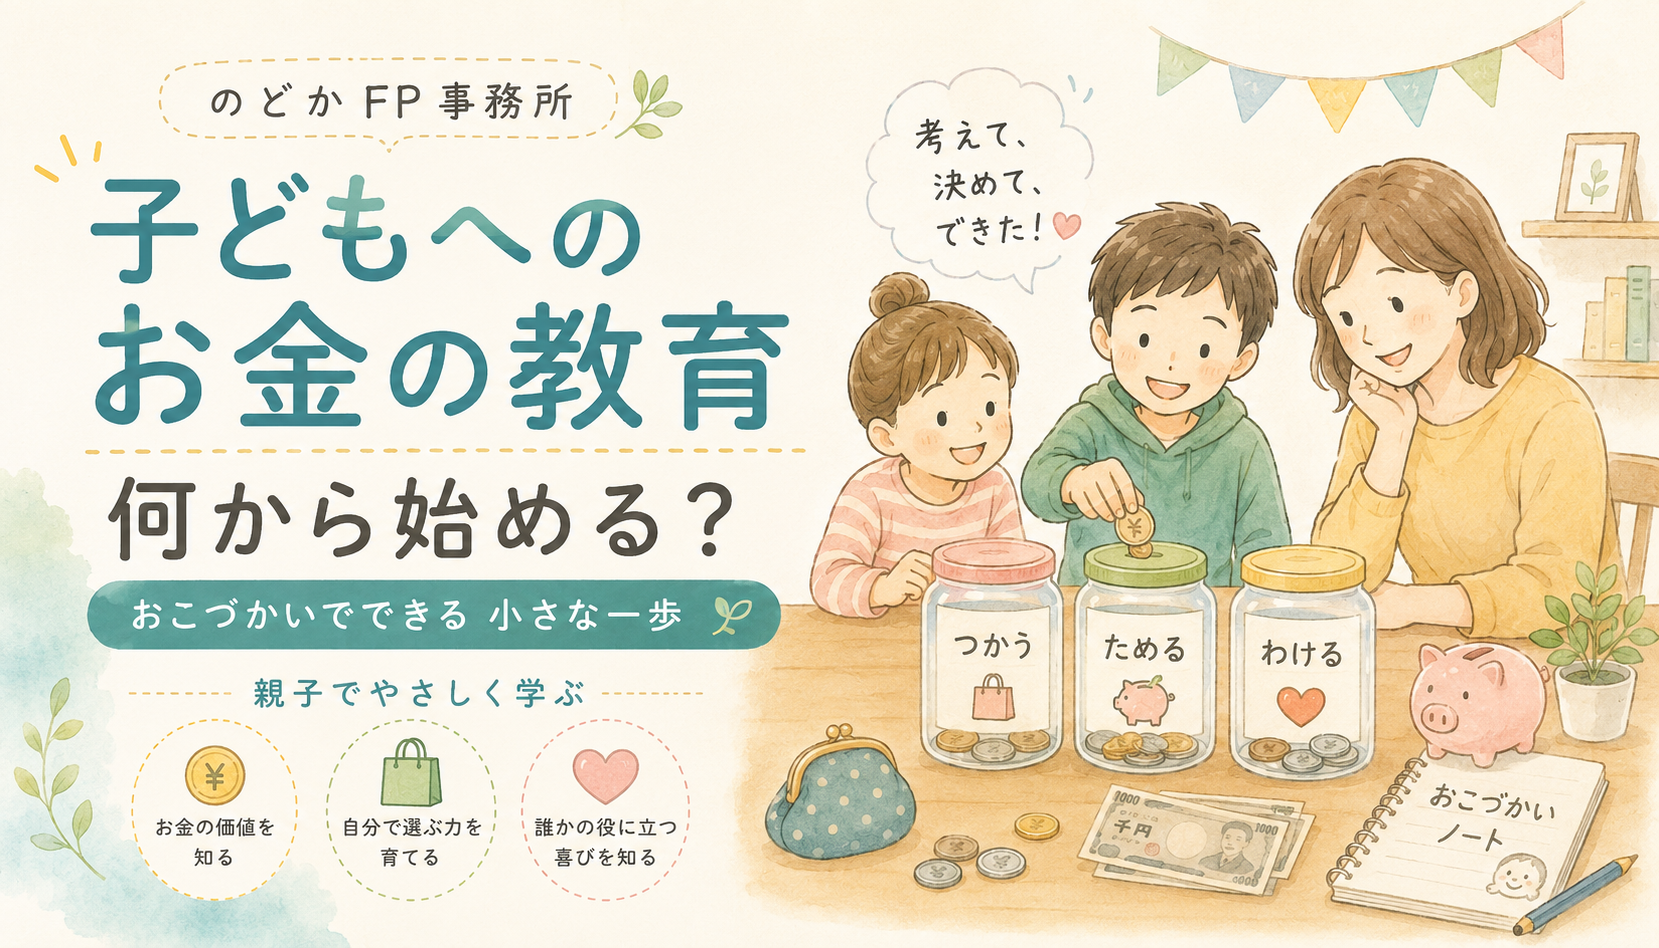
たとえば、小学生のお子さん(8歳)に月1,000円のおこづかいを渡すご家庭。ただ渡すのではなく、「使う・貯める・分ける」の3つに色分けして考えてもらうと、それだけでお金の使い道を考える練習になります。今ほしいものに使う分、少し先の目標のために貯める分、だれかのために使う分——正解はなく、子ども自身が決めることに意味があります。
よくある誤解・注意点
- 「難しい知識から教えるべき」と思いがち:投資や税金の前に、まずは「使えば減る」という感覚の経験が土台になります。
- 「失敗させないほうがいい」と思いがち:使いすぎて足りなくなる経験こそ、いちばんの学びになります。
- 「親が完璧に知っていないと」と思いがち:いっしょに調べたり考えたりする姿を見せるだけでも十分な教育です。
確認してほしい3つのポイント
- 買い物のとき、子どもに値段を見てもらう・払ってもらう
- おこづかいの金額と、簡単なルールを親子で決めてみる
- 「使う・貯める・分ける」で分けられる入れ物を用意してみる
まとめ
- 金融教育は高校で必修化。家庭での経験がその土台になる
- 教えるより、子ども自身に「決めさせる」経験が大切
- まずはおこづかいを色分けするだけでも立派な第一歩
今日の帰り道、買い物でお子さんに値段を見てもらう。そんな小さな一歩からで大丈夫です。もう少しヒントがほしい方は公式LINEで、家計もあわせて整えたい方は無料相談で、いっしょに考えていきましょう。
あわせて読みたい
お金の使い方そのものを考えるヒントはお金の使い方に「良い・悪い」はないで、教育費の準備は教育費は準備できる?で、家計の整え方は子育て家庭の家計の整え方で紹介しています。教育費まわりの全体像は教育費ガイドにまとめています。
キャッシュレスの時代ならではの伝え方は、「見えないお金」をどう教える?もあわせてどうぞ。
お年玉やおこづかいで「貯める力」を育てる家庭での工夫は、お年玉やおこづかいで「貯める力」を育てる──家庭でできる、お金の教え方の第一歩にまとめています。

のどかFP事務所からの一言
お金の教育というと身構えてしまいますが、実は「いっしょに考える」だけで、もう半分できているのかもしれません。完璧な答えを教えるより、親子でお金の話ができる空気があること——それがいちばんの財産だと思います。あなたのご家庭では、どんな場面から始められそうでしょうか。

コメント