この記事でわかること
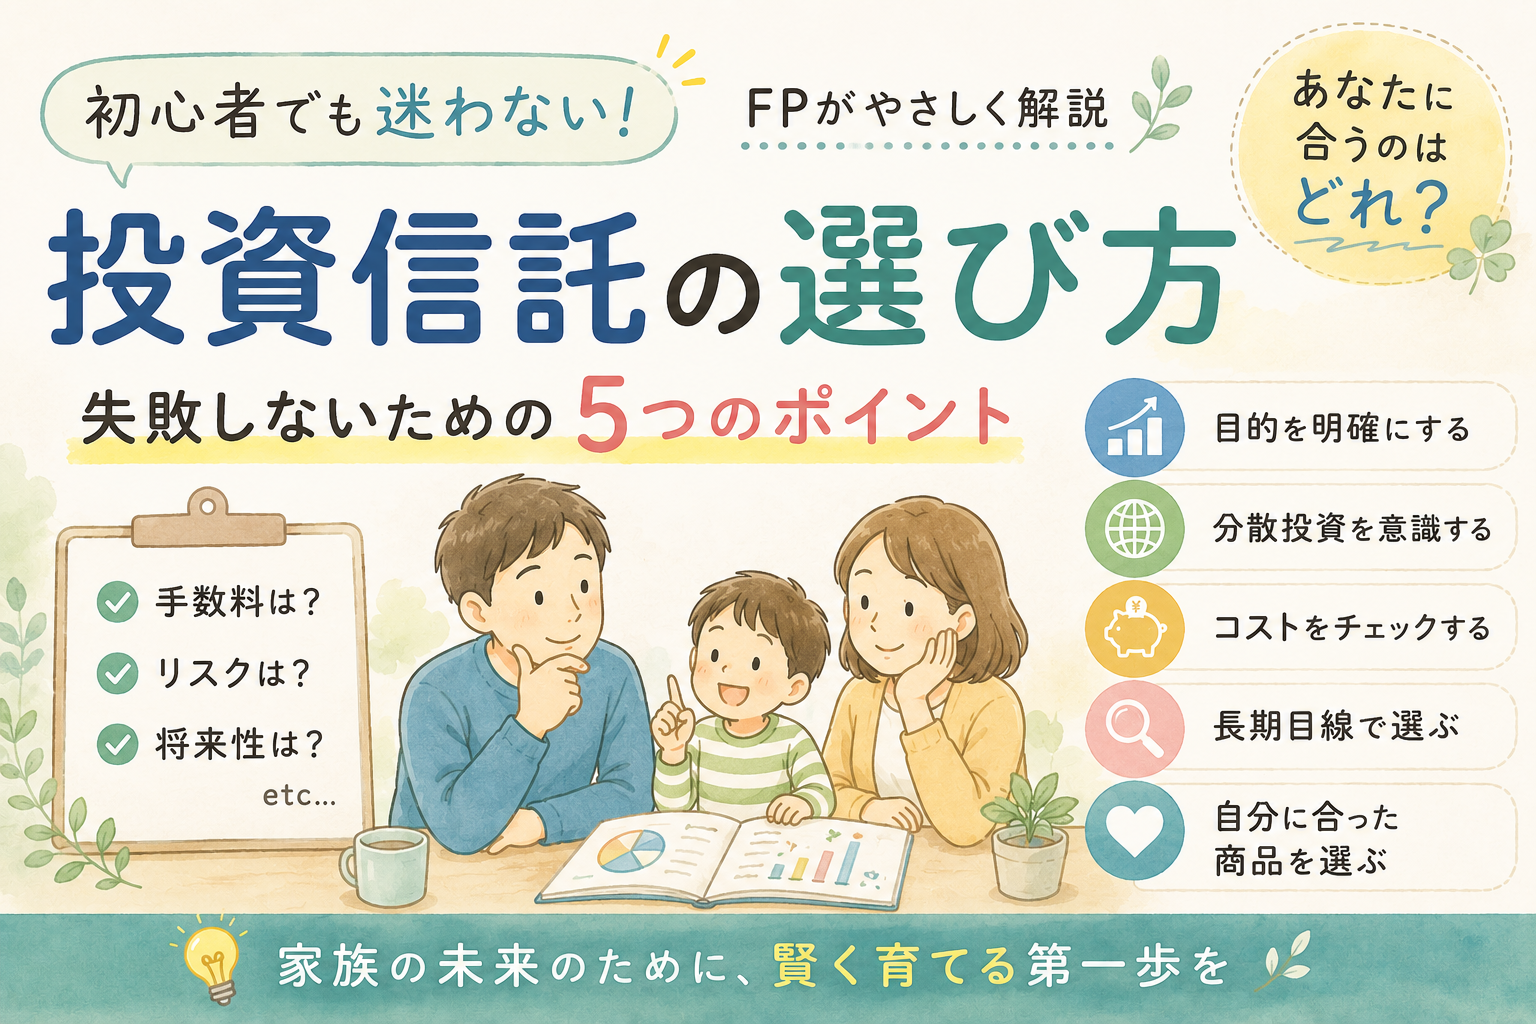
- 数ある投資信託の中から、迷わず選ぶための「3つのものさし」
- つみたて投資枠の商品が、なぜ初心者に選びやすいのか(公的な仕組み)
- 「本数が多くて選べない」を、ぐっとラクにする考え方
「NISAを始めようと思ったけれど、投資信託が多すぎてどれを選べばいいのかわからない…」——これは、投資を始めるときにいちばん多い悩みかもしれません。似た名前の商品が並んでいると、手が止まってしまいますよね。そのモヤモヤ、よくわかります。
実は、見るポイントをしぼれば、選ぶ作業はぐっとシンプルになります。順番に整理していきましょう。
まず確認したい、つみたて投資枠という「絞り込み済みの棚」
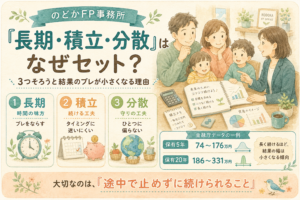
NISAのつみたて投資枠で買える商品は、金融庁が「長期・積立・分散」に適していると認めたものにしぼられています。具体的には、販売手数料がゼロ(ノーロード)、毎年の維持費(信託報酬)が低め、信託期間が20年以上または無期限、といった条件をクリアした商品だけが並んでいます。
2025年12月時点で対象は347本。その約8割がインデックス投信です。つまり、この棚から選ぶだけで、大きな地雷は避けやすい設計になっているのです。
FPの視点:迷ったら「コスト・中身・分散」の3つで見る
一般的な目安として、投資信託は次の3つのものさしで見ると比べやすくなります。大切なのは、たくさんの商品を全部調べることではなく、この3点で候補をしぼることです。ご家庭の考え方によって重視する点は変わりますが、まずは全体像を持っておくと選びやすくなります。
| 3つのものさし | 見るところ | やさしい目安 |
|---|---|---|
| ①コスト | 信託報酬(毎年かかる維持費) | 低いほど有利。インデックス型は年0.1〜0.3%程度も |
| ②中身 | 何に・どこに投資しているか | 株式・債券・REIT、国内か世界かを確認 |
| ③分散 | 投資先の広がり | 1本で世界中に分散できるタイプもある |
モデルケースで考えてみる
たとえば、夫35歳・会社員(年収500万円)、妻34歳・共働き、子ども2人(8歳・5歳)のご家庭が、毎月3万円を積み立てるとします。「銘柄選びに時間をかけられない」なら、まずは全世界株式やS&P500などに連動する低コストのインデックス投信を1本、というのも一つのシンプルな選び方です。1本でも世界中に分散が効くため、忙しい共働き世帯とも相性がよい形です。
※投資信託は値動きがあり、将来の運用成績を保証するものではありません。
よくある誤解・注意点
- 「たくさん組み合わせるほど安心」と思いがち:中身が重なると分散にならないことも。まずは1〜2本でも十分なケースが多いです。
- 「過去の成績がよい=これからも上がる」と思いがち:過去の実績は将来を保証しません。コストと中身で選ぶのが基本です。
- 「信託報酬の差は小さい」と思いがち:年0.1%と年1%の差は、長く積み立てるほど効いてきます。
確認してほしい3つのポイント
- 気になる商品の「信託報酬(年率)」を見てみる
- その商品が何に・どこの国に投資しているかを確認する
- まずは1本、無理のない金額で始められそうかを考える
まとめ
- つみたて投資枠は、金融庁が絞り込んだ「選びやすい棚」
- 迷ったら「コスト・中身・分散」の3つで比べる
- 最初は低コストのインデックス投信1本でもOK
いきなり完璧な組み合わせを探さなくて大丈夫です。まずは1本、信託報酬を見比べてみる。その半歩から始めれば十分です。情報をもう少し集めたい方は公式LINEで、わが家に合う積立額から整理したい方は無料相談で、いっしょに考えていきましょう。
あわせて読みたい
そもそもNISAの始め方から知りたい方はNISAの始め方を、なぜ分散が効くのかは「分散」ってなぜいいの?を、積立を続けるコツは「積立」ってなぜいいの?をどうぞ。資産運用の全体像は資産運用ガイドにまとめています。
運用スタイルで迷ったら、インデックスとアクティブの違いもどうぞ。
投資信託を選んだあとに迷いやすい「分配金は受け取る?それとも再投資?」は、投資信託の「分配金」、受け取る?それとも再投資?──長く育てるなら知っておきたい複利の話で複利の考え方とあわせて整理しています。
のどかFP事務所からの一言
投資信託選びで手が止まるのは、まじめに考えている証拠だと思います。でも、いちばんの正解を探すより、「まず始めてみて、続けながら整える」ほうが結果的にうまくいくことも多いんです。あなたが今いちばん気になっている商品は、どんなものでしょうか。その一歩をいっしょに見てみませんか。


コメント