2026年7月– date –
-

老後資金、いつから・毎月いくら?──「早く始めるほど、毎月はラクになる」を見える化
老後2,000万円という数字に固まっていませんか。大きな金額は「いつまでに・毎月いくら」に分解すると動けます。35歳・共働き家庭を例に、始める年齢ごとの積立目安を公的データつきでやさしく見える化します。 -
お年玉やおこづかいで「貯める力」を育てる──家庭でできる、お金の教え方の第一歩
お年玉やおこづかいは、身近で最高の「お金の教材」。金額より「使う・貯めるに分ける習慣」を先に育てるのがコツです。8歳・5歳の例と、家庭でできる3ステップ、公的な調査データつきでやさしく解説します。 -
団信に入ったら、生命保険は減らせる?──住宅ローンの死亡保障と、家族に残すお金を整理する
団信に入ると、いまの生命保険を減らせることが多いのをご存じですか。団信が守るのは住宅ローンの残りだけ。住居費・公的保障・民間保険の重なりを、35歳・子ども2人の例でやさしく整理します。 -
教育費「2,000万円」にビビらない──平均より、わが家の数字を出す3ステップ
「教育費1,000万円」「2,000万円」という平均額に不安になっていませんか。進路を仮置きして相場を当てはめ、貯める年数で割る——3ステップでわが家の教育費を自分で出す方法を、公的データつきでやさしく解説します。 -
「これは投資?それとも投機?」──自分でそっと確かめる5つの質問
投資と投機の違いは「どの商品か」より「どんな向き合い方か」。目的・期間・根拠など5つの質問で、目の前のお金の使い道が投資寄りか投機寄りかを自分で確かめる方法を、やさしくお伝えします。 -
共働きの住宅予算、収入は「合算」していい?──ふたりで返す前に決めておきたいこと
共働きで収入を合算すれば借入枠は広がります。でも「借りられる額」と「無理なく返せる額」は別もの。手取りの20〜25%から逆算する、ゆとりのある住宅予算の考え方をやさしく整理します。 -
親の介護費用、誰がどう出す?──兄弟でもめないために「元気なうちに話す」お金のこと
介護のお金は「誰が出すか」でもめやすいテーマ。原則は親自身のお金から。元気なうちに置き場所・毎月の収入・役割を軽く共有しておくだけで、多くのもめごとは防げます。話しにくいテーマの最初の一歩をやさしく整理します。 -
収入が少なめでも、NISAやiDeCoはやる意味ある?──扶養内・パートの人の「はじめの考え方」
「パート収入だし関係ないかな」と迷っている方へ。iDeCoの節税は所得税を払う人に効き、NISAは収入に関係なく使えます。扶養内・パートならまずNISAから、の理由を35歳共働き世帯の例でやさしく整理します。 -
児童手当は「見なかったことにして」貯める──別口座に自動で移すだけの、大学資金の作り方
2024年10月に拡充された児童手当。全部貯めるとどのくらい?「貯める」より「入り口で別口座へ自動で移す」だけで、手をつけずに大学資金が育つ仕組みの作り方を、35歳共働き・子2人の例でやさしく解説します。 -
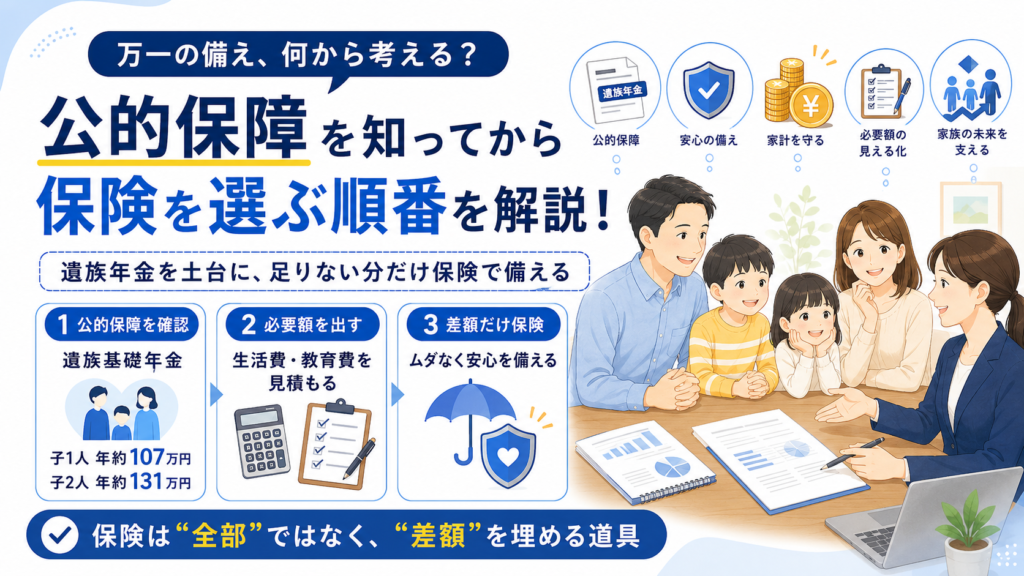
万一の備え、何から考える? 公的保障を知ってから保険を選ぶ順番
保険を考える前に、まず遺族年金などの公的保障を知るのが安心の近道。もしもの時にいくら入ってくるかを確かめてから、足りない分だけ備える順番をFPがやさしく解説します。