マイホーム– category –

マイホームを「買う前」と「買った後」に役立つ情報をまとめています。
無理のない予算の決め方、ローンの選び方、住宅会社との付き合い方などの“購入前のポイント”はもちろん、
住宅費と教育費・生活費のバランス、固定資産税や維持費など“購入後の家計を整えるコツ”も解説しています。
家づくりを安心して進めたいご家庭に役立つ内容です。
-

団信に入ったら、生命保険は減らせる?──住宅ローンの死亡保障と、家族に残すお金を整理する
団信に入ると、いまの生命保険を減らせることが多いのをご存じですか。団信が守るのは住宅ローンの残りだけ。住居費・公的保障・民間保険の重なりを、35歳・子ども2人の例でやさしく整理します。 -
共働きの住宅予算、収入は「合算」していい?──ふたりで返す前に決めておきたいこと
共働きで収入を合算すれば借入枠は広がります。でも「借りられる額」と「無理なく返せる額」は別もの。手取りの20〜25%から逆算する、ゆとりのある住宅予算の考え方をやさしく整理します。 -
住宅ローンは何年で組む?──返済期間は「完済したい年齢」から逆算して決める
住宅ローンは何年で組む?返済期間を延ばすと月々はラクに・総額は増え、縮めると逆になります。3,000万円のモデルケースで月々と利息の差を見える化し、「完済したい年齢から逆算する」決め方をやさしく整理します。 -
マイホームの頭金、いくら入れる?──「入れる」より「残す」で考える
頭金の平均は購入価格の1割弱(フラット35・2024年度)。頭金より先に諸費用と手元資金を確保する順番を、4,000万円・貯金600万円のモデルケースでやさしく解説します。 -
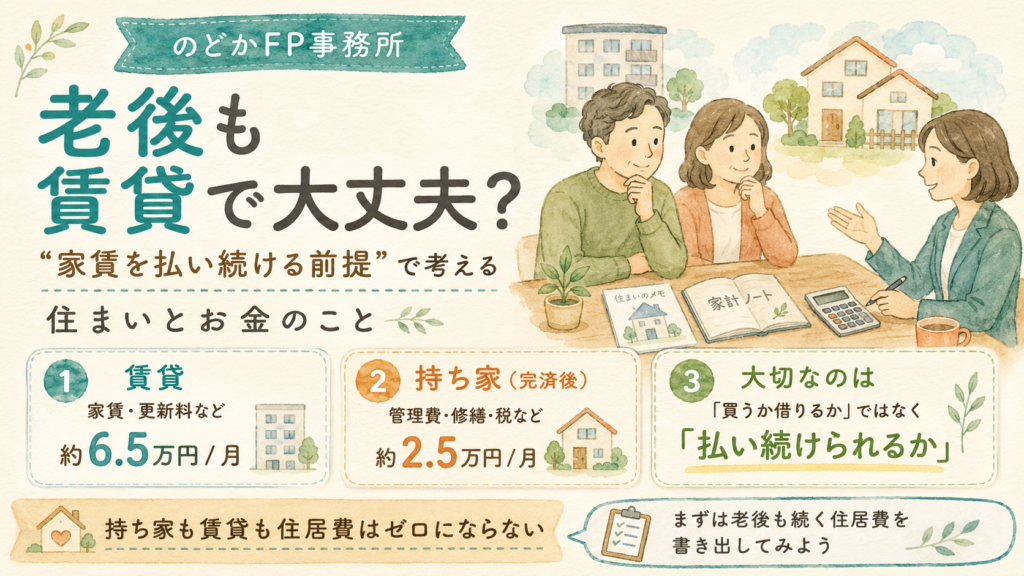
老後も賃貸で大丈夫?──「家賃を払い続ける前提」で考える、住まいとお金のこと
老後を賃貸のまま迎えると住まいのお金はどう変わる?高齢者の持ち家率など公的データをもとに、持ち家と賃貸で「かかり続ける費用」のちがいをやさしく整理します。 -
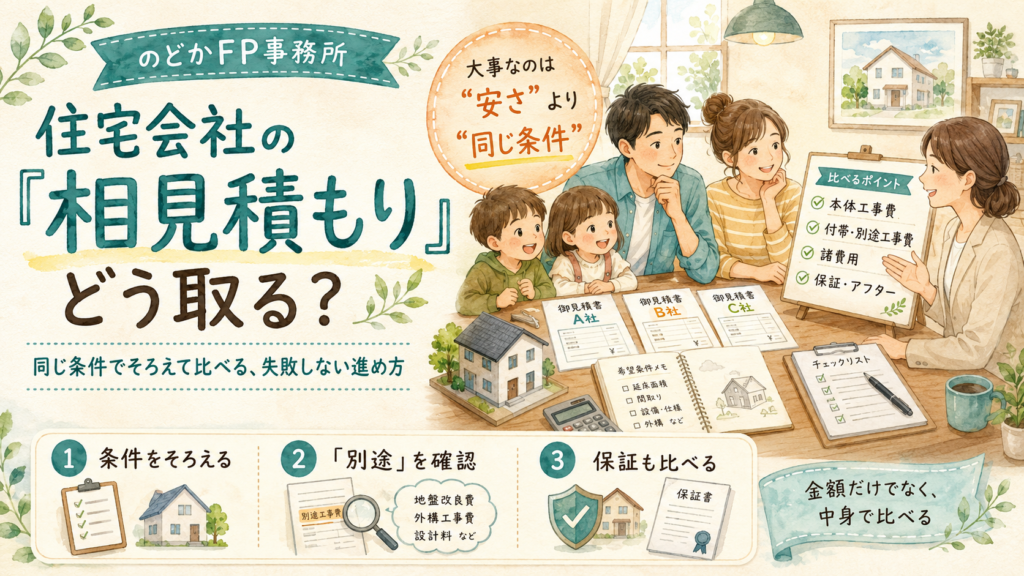
住宅会社の「相見積もり」どう取る? ── 同じ条件でそろえて比べる、失敗しない進め方
家づくりで複数社に見積もりを取る「相見積もり」。金額だけで選ぶと後悔のもと。同じ条件でそろえて比べるコツを、35歳・子育て世帯の例でFPがやさしく整理します。 -
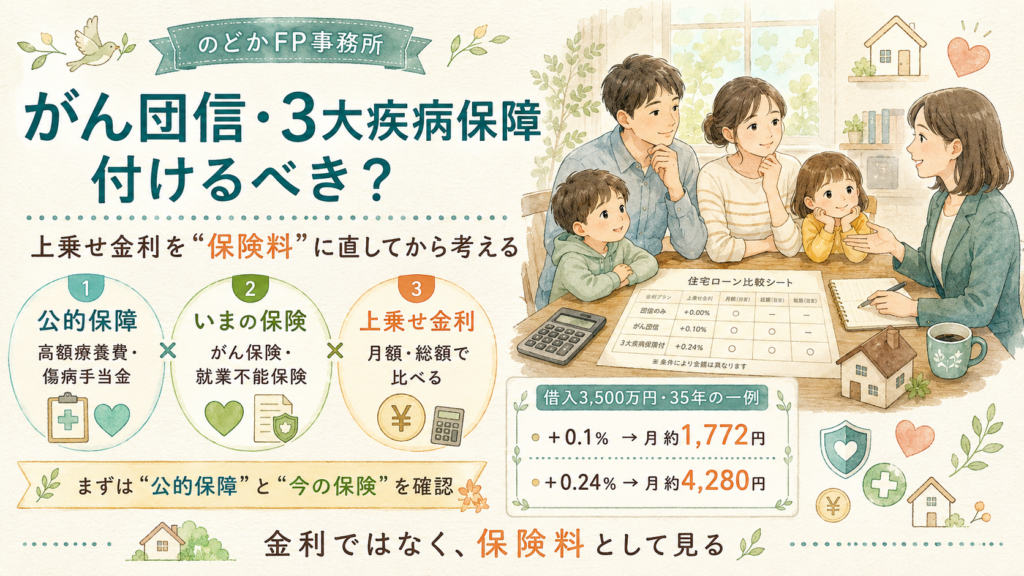
がん団信・3大疾病保障は付けるべき?──上乗せ金利を「保険料」に直してから考える
がん団信や3大疾病保障、付けるかどうか迷いますよね。高額療養費など公的保障の確認から、上乗せ金利を月額・総額に直して「保険料」として比べる判断手順まで、モデルケースつきでやさしく整理しました。 -
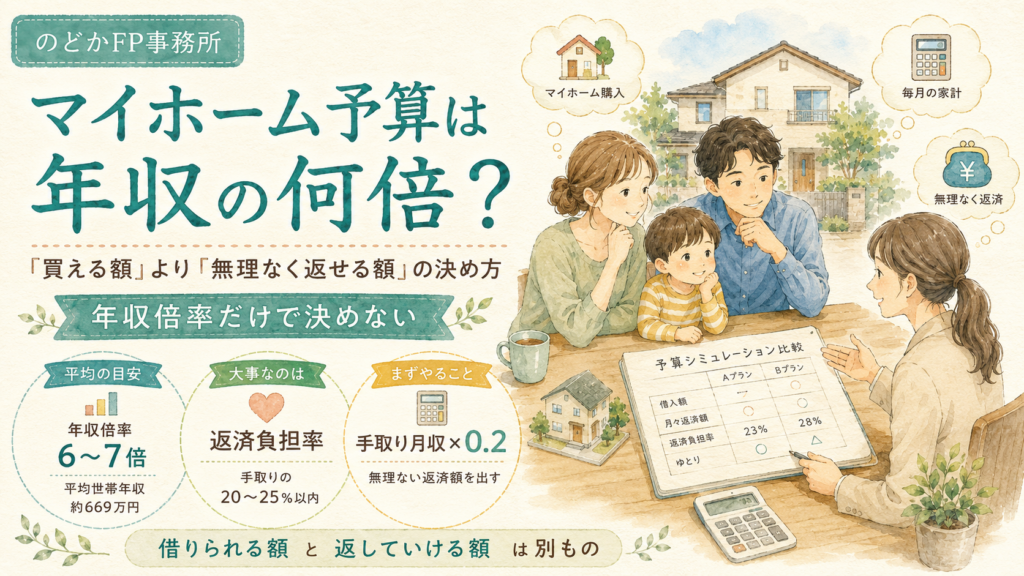
マイホーム予算は年収の何倍?──「買える額」より「無理なく返せる額」の決め方
「年収の何倍」だけでマイホーム予算を決めていませんか。2024年度フラット35利用者調査をもとに、返済負担率で"無理なく返せる額"を出す考え方を、やさしく整理します。 -
住宅会社、どう選んで付き合う? ── 契約前に見ておきたいこと、FPがやさしく整理
住宅会社は価格だけで選ぶと後悔のもと。法律で決まった10年保証という土台のうえで、独自保証・アフター・性能・相性をそろえて比べるコツを、相見積もりの進め方とあわせてやさしく整理します。 -
団信ってなに?──住宅ローンの「もしも」に備える保険を、やさしく整理
住宅ローンを組むときに登場する「団信(団体信用生命保険)」を、やさしく整理しました。フラット35と民間ローンの違いや、がん・3大疾病などの特約を家計に合わせて考えるコツを、モデルケースと早見表つきでお届けします。




12