この記事でわかること
- 団信(団体信用生命保険)が、住宅ローンの「もしも」にどう備える仕組みなのか
- フラット35と民間ローンで、団信の扱いがどう違うのか
- 特約(がん・3大疾病など)を考えるときの、家計に合った判断のしかた
「住宅ローンを組むときに『団信』って言われたけれど、正直よくわからないまま契約しそう…」——マイホームの検討を始めた方から、よくいただく声です。金額が大きいだけに、なんとなく決めてしまうのは少し心配ですよね。その気持ち、とてもよくわかります。
ここでは、団信の基本と、わが家に合う考え方を、やさしく整理していきます。
まず確認したい、団信の仕組み
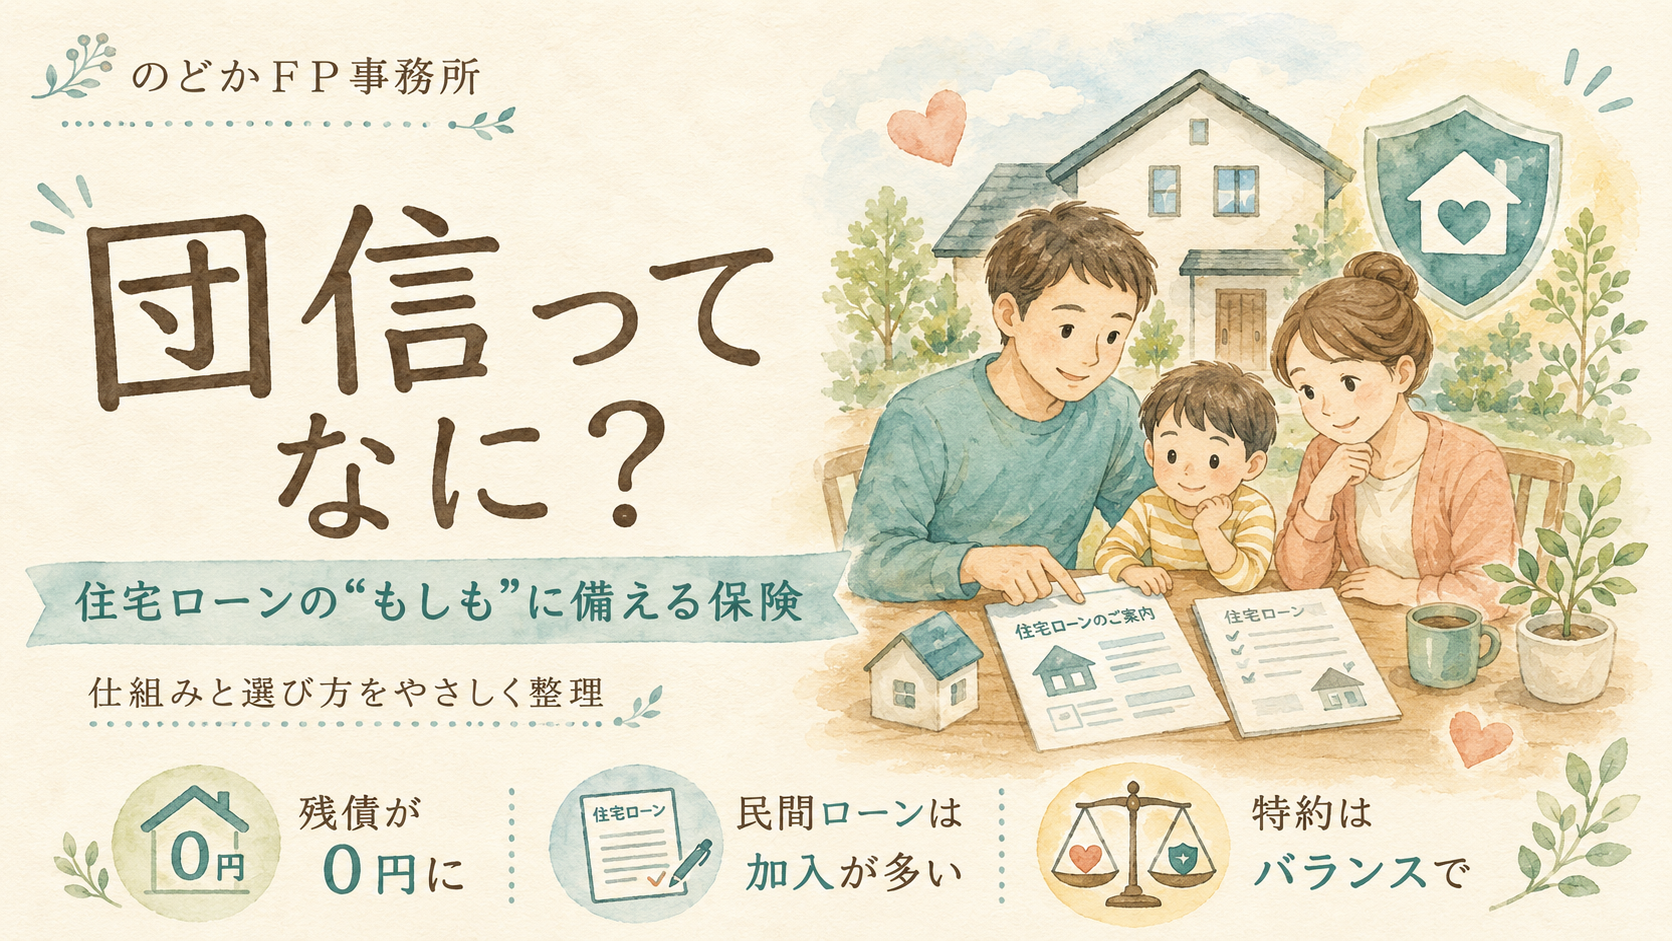
団体信用生命保険(団信)は、住宅ローンを借りた人に万一のこと(死亡や所定の高度障害など)があったとき、残っているローンを保険金で完済してくれる仕組みです。残された家族が返済を抱え込まずにすむ、住まいのための保険といえます。
民間の住宅ローンでは、団信への加入が条件になっていることが多く、保険料は金利に含まれているのが一般的です。一方、住宅金融支援機構の【フラット35】の団信は加入が任意で、加入する場合は金利に0.2%が上乗せされます(新機構団信の場合)。健康上の理由などで入らない選択もでき、その場合は団信ありより金利が0.20%低くなります。
FPの視点:保障は「広さ」より「わが家に必要か」で考える
一般的な目安として、団信を選ぶときは「保障が広いほど安心」と考えがちですが、大切なのは金利上乗せという毎月のコストと、備えたいリスクのバランスです。すでに生命保険や医療保険で備えがあるご家庭なら、手厚い特約が重複することもあります。ご家庭によって考え方は変わりますので、今ある保険と合わせて全体像で見ておくことが大切です。
| 団信の種類 | 主な保障の範囲 | 金利上乗せの目安 |
|---|---|---|
| 一般団信 | 死亡・所定の高度障害 | 民間ローンは金利に含むことが多い/フラット35は+0.2% |
| がん団信 | 上記+がんと診断されたら残債を保障 | +0.1〜0.2%程度 |
| 3大疾病団信 | 上記+急性心筋梗塞・脳卒中 | +0.2〜0.3%程度 |
| ワイド団信 | 持病があっても加入しやすいタイプ | +0.3%程度 |
モデルケースで考えてみる
たとえば、夫35歳・会社員(年収500万円)、妻34歳・共働き、子ども2人(8歳・5歳)のご家庭が、3,000万円の住宅ローンを組んだとします。もし契約者に万一のことがあっても、団信に入っていればローン残高は保険金で完済され、家族は住まいを守りながら生活を立て直せます。
この「返済が残らない」という安心が、団信のいちばんの役割です。特約を足すかどうかは、そのうえで考える二段階目、とイメージするとわかりやすいかもしれません。
よくある誤解・注意点
- 「団信に入れば生命保険はいらない」と思いがち:団信が備えるのは住宅ローンの残債だけ。教育費や生活費までは対象外です。
- 「特約は多いほどよい」と思いがち:特約は金利上乗せというコストを伴います。今ある保険と重なっていないか確認を。
- 「あとから見直せる」と思いがち:団信は基本的に契約時の加入がベース。健康状態によっては入れないこともあるため、申込時の判断が大切です。
確認してほしい3つのポイント
- 検討中のローンで、団信が必須か任意か、金利にどう反映されるかを確認する
- 今加入している生命保険・医療保険の保障内容を書き出してみる
- 特約を足すなら、上乗せ金利が総返済額でいくらになるかを見てみる
まとめ
- 団信は、住宅ローンの「もしも」に残債を完済してくれる住まいの保険
- 民間ローンは加入必須が多く、フラット35は任意(金利+0.2%)
- 特約は「広さ」より、今ある保険とのバランスで考える
まずは今の保険を一度書き出してみる。それだけでも、団信で何を足せばよいかがぐっと見えやすくなります。その小さな一歩から始めてみませんか。もう少し情報を集めたい方は公式LINEから、わが家に合う形を具体的に整理したい方は無料相談で、いっしょに全体像を見ていきましょう。
あわせて読みたい
団信とセットで考えたい住宅ローンそのものの選び方は住宅ローンの選び方で、金利上昇局面での見直しはローン設計の見直しで整理しています。購入時の諸費用の全体像はマイホームの諸費用もあわせてどうぞ。マイホームのお金の全体像はマイホームガイドにまとめています。
がん団信など上乗せの保障を付けるか迷ったら、がん団信・3大疾病保障の考え方もどうぞ。
団信に入ったあと「生命保険は減らせる?」と気になる方は、団信に入ったら、生命保険は減らせる?──住宅ローンの死亡保障と、家族に残すお金を整理するで死亡保障の整理のしかたを解説しています。

のどかFP事務所からの一言
団信は「入るか入らないか」で終わりにしがちですが、本当に考えたいのは「わが家は、もしものときに何が心配なのか」ですよね。その問いに一つずつ向き合えば、必要な保障は自然と見えてきます。あなたのご家庭にとっての安心は、どんな形でしょうか。いっしょに考えていけたらうれしいです。

コメント