2026年7月– date –
-

親の財産、元気なうちに「見える化」を。凍結を防ぐ第一歩
認知症で口座が「凍結」される前に、親の財産を見える化しておくと安心です。何を・どう確認すればいいか、家族が話しやすくなる小さな一歩をFPがやさしく解説します。 -
教育費と住宅ローン、重なる時期はどう乗り切る? 家計をラクにする順番
教育費と住宅ローンが重なる時期は、家計がいちばん苦しく感じるタイミング。手取りに占める割合の目安と、今日からできる小さな一歩をFPがやさしく整理します。 -
住宅ローンは何年で組む?──返済期間は「完済したい年齢」から逆算して決める
住宅ローンは何年で組む?返済期間を延ばすと月々はラクに・総額は増え、縮めると逆になります。3,000万円のモデルケースで月々と利息の差を見える化し、「完済したい年齢から逆算する」決め方をやさしく整理します。 -
教育費、預金とNISAでどう分ける?──迷ったら「いつ使うお金か」で決めていい
教育費を預金とNISAでどう準備するか迷ったら、判断の軸は「いつ使うお金か」。5年以内は預金・10年以上先はNISAも、という時期での分け方を、3ステップとモデルケースでやさしく整理します。 -
投資信託の「分配金」、受け取る?それとも再投資?──長く育てるなら知っておきたい複利の話
投資信託の分配金は「利益から出るお金」と「元本が戻るお金」の2種類。受け取ると再投資、長く育てるならどちらが向くかを、複利のしくみとモデルケースでやさしく整理します。 -
マイホームの頭金、いくら入れる?──「入れる」より「残す」で考える
頭金の平均は購入価格の1割弱(フラット35・2024年度)。頭金より先に諸費用と手元資金を確保する順番を、4,000万円・貯金600万円のモデルケースでやさしく解説します。 -
「長期・積立・分散」はなぜセット?──3つそろうと結果のブレが小さくなる理由
投資の合言葉「長期・積立・分散」がなぜセットで語られるのかを、金融庁の公的データでやさしく解説。保有5年と20年で結果の幅がどう変わるかを図解し、続けるための小さな一歩まで案内します。 -
「エンディングノート」は何から書く?──完璧じゃなくていい、まず1ページから
エンディングノートと遺言書の違い、法務局の保管制度(手数料3,900円)をやさしく整理。完璧を目指さず「お金の置き場所リスト」の1ページから始める方法を、35歳共働き世帯の例で紹介します。 -
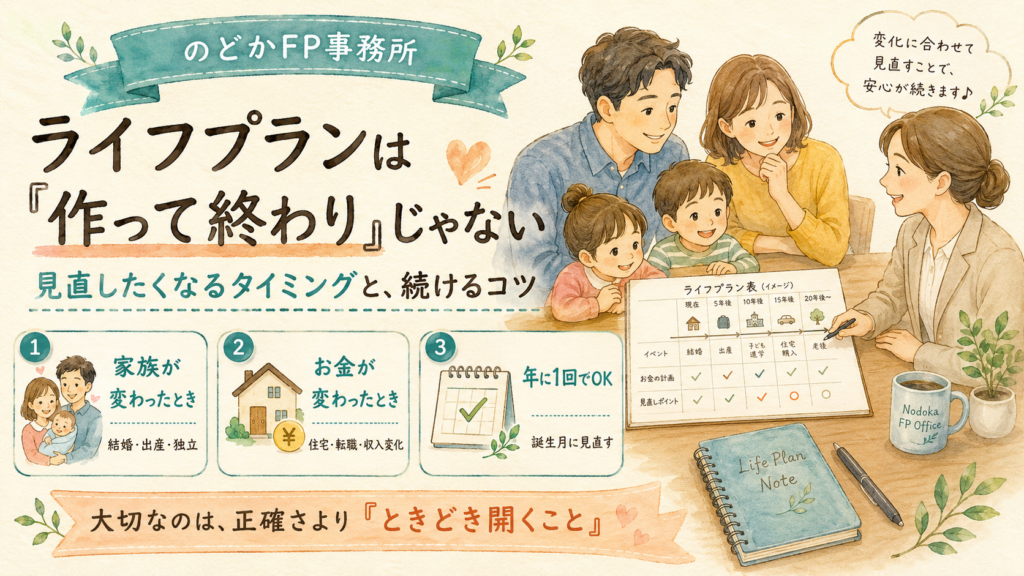
ライフプランは「作って終わり」じゃない──見直したくなるタイミングと、続けるコツ
ライフプラン表は一度作って終わりにせず、節目ごとに見直すと役立ちます。結婚・出産・住宅購入などの見直しタイミングと、むずかしく考えず続けるコツをやさしく整理します。 -
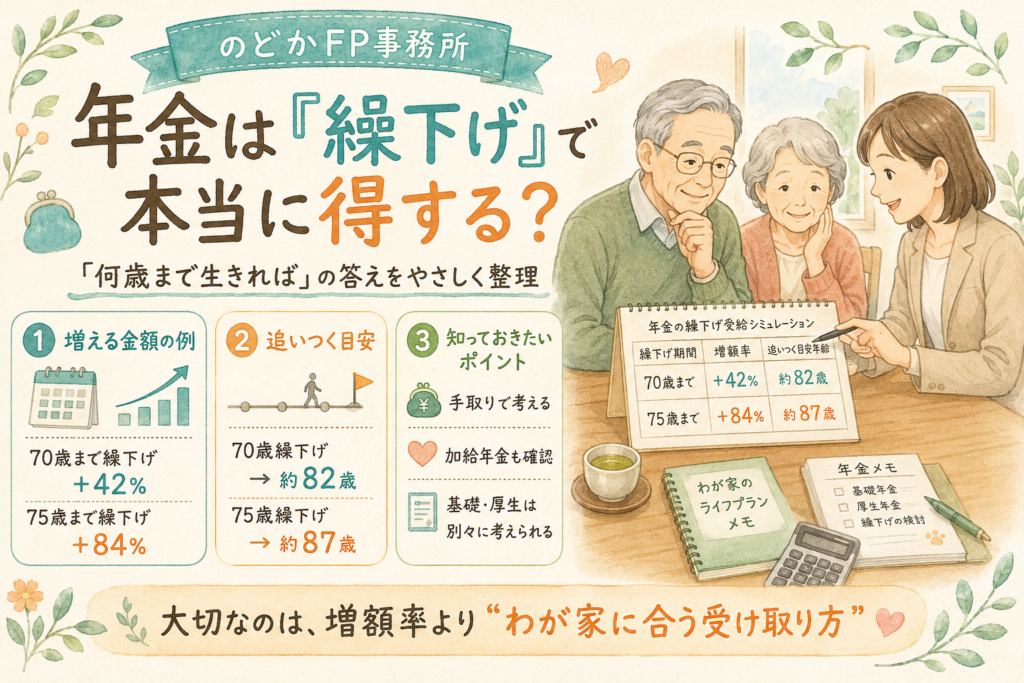
年金は「繰下げ」で本当に得する?「何歳まで生きれば」の答えをやさしく整理
この記事でわかること 年金の繰下げ受給で、いくら増えるのか(0.7%×月数のしくみと具体額)「何歳まで生きれば得か」の目安(損益分岐点の考え方)増額の数字だけで決めないための、見落としがちな3つの注意点 「繰下げると増えるらしいけど、結局どうな...