2026年7月– date –
-

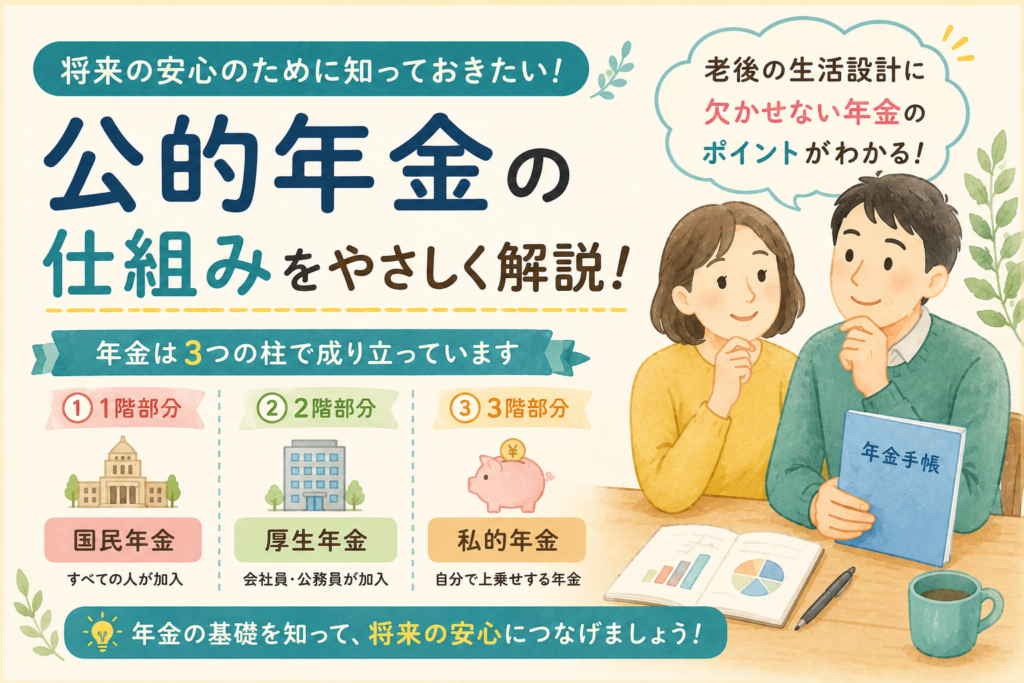
公的年金、結局いくらもらえる?──2026年度の年金額と「ねんきん定期便」のやさしい読み方
2026年度の年金額(国民年金満額・月70,608円/モデル世帯・月237,279円)と、ねんきん定期便・ねんきんネットで自分の見込額を知る方法を、35歳・年収500万円の簡易試算つきで中立的なFPがまとめました。 -
「ゼロ活」ってなに? お金を“使いどき”から逆算して、人生を楽しむ考え方
この記事でわかること ・「ゼロ活(お金を使い切る発想)」がどういう考え方なのか ・貯めるだけでは見えてこない「お金の使いどき」の考え方 ・安心の土台を残しながら、後半の人生を楽しむための最初の一歩 「老後が心配だから、とにかく貯めておかなき... -
教育費の総額、全国データではいくら?──15年間で公立614万円・私立1,969万円の「中身」を見る
文部科学省の最新調査(令和5年度・訂正版)をもとに、幼稚園から高校までの教育費の全国データと大学費用の目安を整理。大きな総額を「毎年払う分」と「先に貯める分」に分解する考え方をまとめました。 -
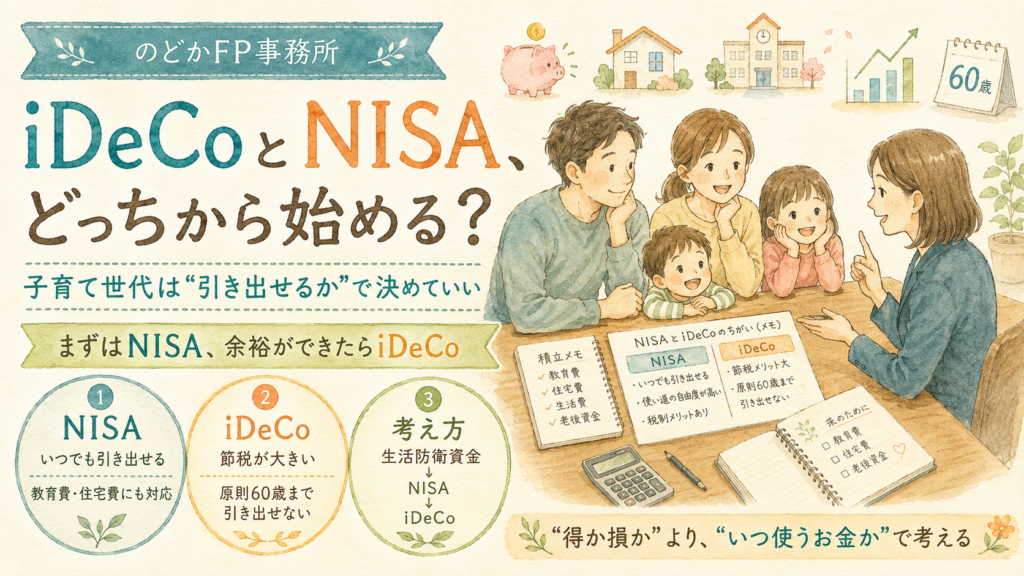
iDeCoとNISA、どっちから始める?──子育て世代は「引き出せるか」で決めていい
iDeCoとNISA、結局どちらから始めればいいの?節税の大きさより先に見ておきたい「いつ使うお金か」という視点で、教育費がこれからの子育て世代に考えやすい順番を、モデルケースつきでまとめました。 -
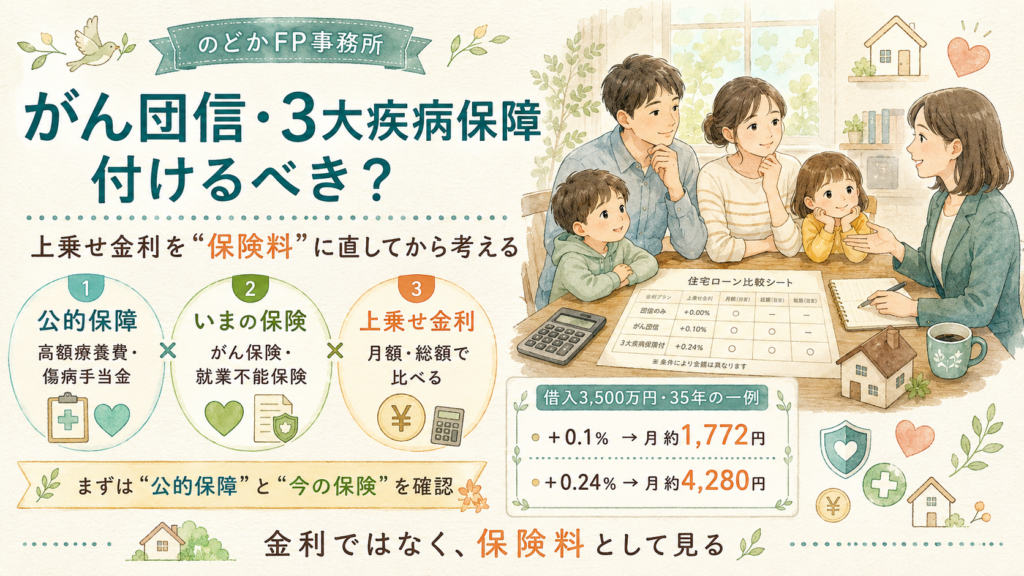
がん団信・3大疾病保障は付けるべき?──上乗せ金利を「保険料」に直してから考える
がん団信や3大疾病保障、付けるかどうか迷いますよね。高額療養費など公的保障の確認から、上乗せ金利を月額・総額に直して「保険料」として比べる判断手順まで、モデルケースつきでやさしく整理しました。 -
相続の手続き、何から始める?──「期限のある手続き」を時系列で見える化
相続には期限が決まった手続きがあります。相続放棄3か月・相続税申告10か月・2024年義務化の相続登記3年など、期限のある手続きを時系列でやさしく見える化します。 -
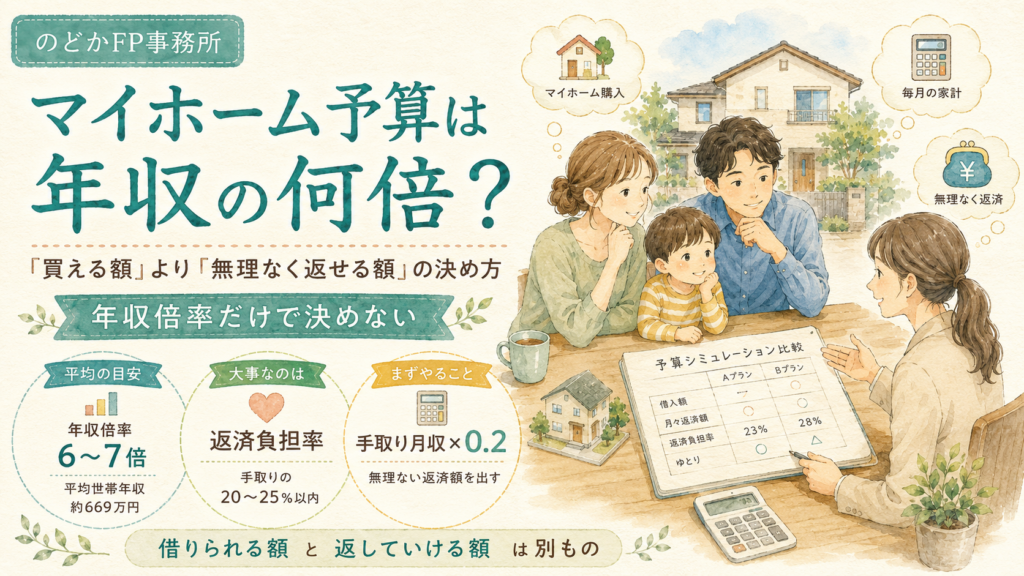
マイホーム予算は年収の何倍?──「買える額」より「無理なく返せる額」の決め方
「年収の何倍」だけでマイホーム予算を決めていませんか。2024年度フラット35利用者調査をもとに、返済負担率で"無理なく返せる額"を出す考え方を、やさしく整理します。 -
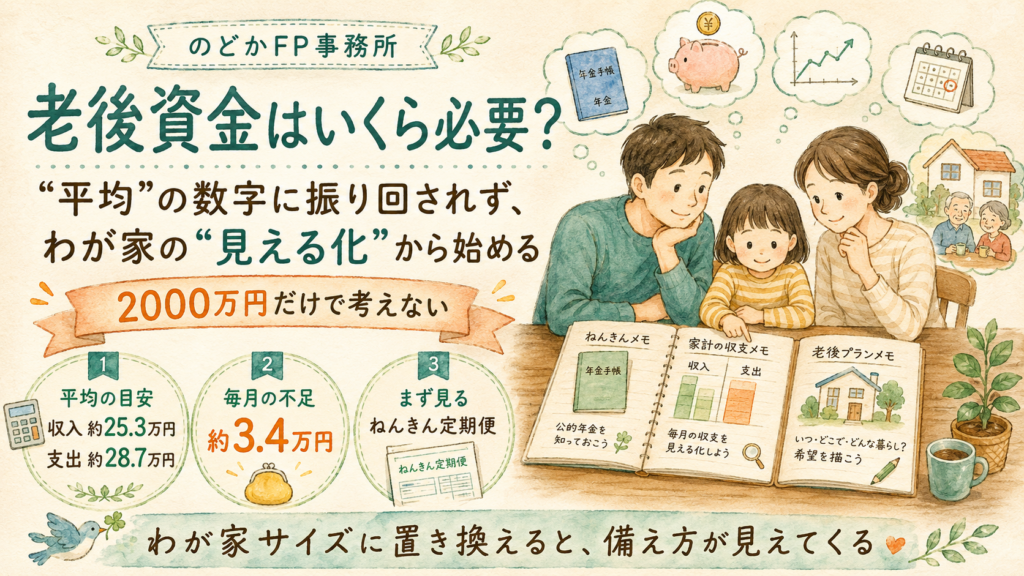
老後資金はいくら必要?──「平均」の数字に振り回されず、わが家の「見える化」から始める
「老後2000万円」にドキッとしたことはありませんか。最新の公的データ(2024年 家計調査)をもとに、平均に振り回されず、わが家サイズで老後資金を見える化する考え方をやさしく整理します。 -
ライフプランの「見える化」って何をするの? ── 未来のお金を、まず一枚の絵にする
将来のお金の不安は「見えない」ことから来ることが多いもの。ライフプランの見える化とは何をすることなのか、無料の道具から今日の小さな一歩まで、FPがやさしく解説します。 -
固定費の見直し、どこから始める? ── 我慢しない「下げやすい順」の整え方
家計の見直しは、まず固定費から。一度整えれば効果がずっと続きます。下げやすい順の着眼点と、今日できる小さな一歩を、公的データつきでFPがやさしく解説します。